PI – Sebuah video yang ramai di media sosial memicu perdebatan mengenai perjanjian kredit kendaraan bermotor. Dalam kolom komentar, muncul klaim bahwa banyak perusahaan pembiayaan (leasing) tidak mendaftarkan jaminan fidusia sehingga konsumen disebut tidak memiliki kewajiban membayar angsuran.
Pernyataan tersebut kemudian menuai beragam tanggapan dari warganet. Namun, benarkah secara hukum kredit tanpa fidusia membuat debitur bebas dari kewajiban membayar?
Kewajiban Membayar Tetap Berlaku
Secara hukum, jawabannya tidak.
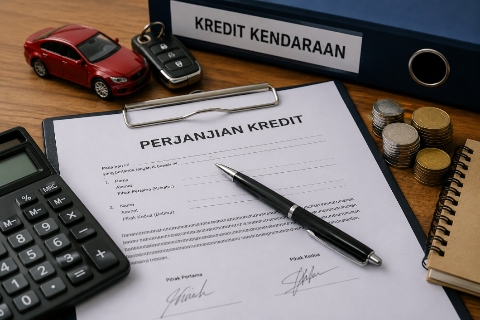
Perjanjian kredit yang telah ditandatangani antara debitur dan perusahaan pembiayaan tetap sah berdasarkan ketentuan hukum perdata. Artinya, kewajiban membayar cicilan tetap melekat meskipun terdapat persoalan administrasi terkait pendaftaran jaminan fidusia.
Yang perlu dipahami, pendaftaran fidusia berbeda dengan perjanjian kredit. Perjanjian kredit mengatur hubungan utang-piutang antara debitur dan kreditur, sedangkan fidusia merupakan jaminan kebendaan yang memberikan hak khusus kepada kreditur apabila debitur wanprestasi.
Apa Fungsi Sertifikat Fidusia?
Berdasarkan Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia, pendaftaran fidusia memberikan perlindungan hukum kepada perusahaan pembiayaan untuk melakukan eksekusi terhadap objek jaminan apabila debitur cidera janji.
Namun setelah Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019, perusahaan pembiayaan tidak dapat serta-merta menarik kendaraan secara sepihak. Apabila debitur menolak menyerahkan kendaraan atau tidak mengakui telah wanprestasi, maka penyelesaiannya harus melalui mekanisme hukum.
Jika Fidusia Tidak Terdaftar
Apabila perusahaan pembiayaan tidak mendaftarkan jaminan fidusia, konsekuensinya lebih banyak berada di pihak kreditur.
Beberapa akibatnya antara lain:
• Perusahaan pembiayaan kehilangan hak eksekusi langsung terhadap kendaraan.
• Penarikan kendaraan tidak dapat dilakukan secara sepihak.
• Sengketa umumnya harus diselesaikan melalui gugatan perdata di pengadilan.
Namun demikian, ketiadaan sertifikat fidusia bukan berarti utang debitur menjadi hapus.
Masyarakat Diminta Tidak Salah Memahami
Pakar hukum kerap mengingatkan masyarakat agar tidak mudah mempercayai informasi yang menyebut kredit tanpa fidusia otomatis tidak perlu dibayar.
Menghentikan pembayaran angsuran justru dapat menimbulkan konsekuensi hukum berupa wanprestasi, denda, masuk daftar kredit bermasalah (SLIK OJK), hingga gugatan perdata.
Sebaliknya, apabila dalam proses penagihan ditemukan tindakan yang melanggar hukum, seperti intimidasi atau perampasan kendaraan tanpa prosedur yang benar, konsumen berhak mengajukan keberatan atau melaporkan tindakan tersebut kepada pihak berwenang.
Kesimpulan
Keberadaan atau tidaknya sertifikat fidusia tidak menghapus kewajiban debitur membayar cicilan. Yang berubah hanyalah mekanisme dan kekuatan hukum perusahaan pembiayaan dalam mengeksekusi objek jaminan apabila terjadi gagal bayar.
Karena itu, masyarakat diimbau memahami perbedaan antara perjanjian kredit dan jaminan fidusia, sehingga tidak terjebak pada informasi yang menyesatkan di media sosial.